Sztuczna inteligencja rewolucjonizuje sektor bankowy w bezprecedensowym tempie. Od chatbotów opartych na AI obsługujących zapytania klientów, po zaawansowane algorytmy wykrywające oszustwa w czasie rzeczywistym – AI stała się fundamentem nowoczesnych operacji bankowych. Instytucje finansowe, które wdrażają AI, zyskują istotną przewagę pod względem efektywności i zaangażowania klientów, podczas gdy te wolniej się adaptujące ryzykują pozostanie w tyle w erze, w której o zwycięzcach decydują usługi oparte na danych.
Według niedawnej analizy, zastosowanie generatywnej AI na dużą skalę może przynieść sektorowi finansowemu dodatkową wartość rzędu 200–340 mld dolarów rocznie dzięki lepszemu doświadczeniu klienta i wyższej efektywności operacyjnej. W tym artykule przyglądamy się, jak AI zmienia współczesną bankowość cyfrową w wielu obszarach – od doświadczenia klienta i bezpieczeństwa, przez zarządzanie ryzykiem i ocenę zdolności kredytowej, po spersonalizowany marketing – oraz jak może wyglądać przyszłość „AI Bank".
Transformacja doświadczenia klienta
Wirtualni asystenci oparci na AI są dziś w stanie jednocześnie obsługiwać miliony interakcji z klientami, oferując spersonalizowane rekomendacje i rozwiązując problemy szybciej niż kiedykolwiek wcześniej. Ta dostępność 24/7 na nowo zdefiniowała oczekiwania klientów.
Współcześni klienci banków oczekują dziś wysoce spersonalizowanych rozwiązań, płynnego doświadczenia omnichannel, proaktywnych porad finansowych oraz wglądu w wydatki w czasie rzeczywistym – podobnie jak w przypadku wiodących firm technologicznych – a AI jest kluczowym czynnikiem umożliwiającym bankom spełnienie tych rosnących oczekiwań. Wirtualni asystenci i chatboty oparte na AI na nowo definiują obsługę klienta w bankowości. W przeciwieństwie do tradycyjnych kanałów obsługi ograniczonych godzinami pracy, wirtualni asystenci AI zapewniają wsparcie 24/7, obsługując jednocześnie miliony interakcji z klientami i udzielając natychmiastowych odpowiedzi. Ci asystenci, wykorzystujący przetwarzanie języka naturalnego (NLP), rozumieją zapytania konwersacyjne i mogą rozwiązywać typowe problemy lub realizować prośby w ciągu sekund. Ta stała dostępność i szybkość na nowo zdefiniowały oczekiwania klientów, czyniąc szybką, dostępną na żądanie obsługę standardem.
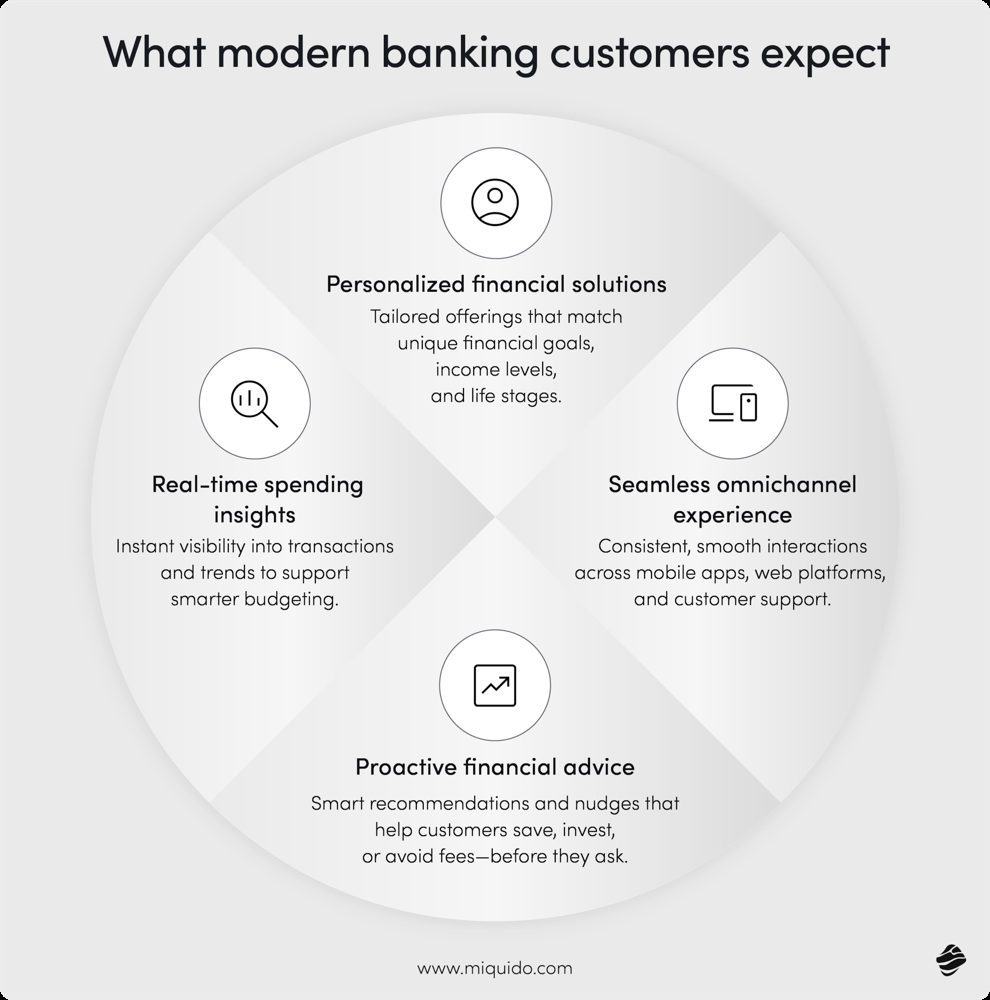
Poza dostępnością, AI zwiększa poziom personalizacji interakcji z klientem. Inteligentne chatboty mogą oferować dopasowane rekomendacje – na przykład proponować odpowiednie produkty finansowe lub wskazówki na podstawie historii transakcji i profilu klienta. Systemy AI analizują ogromne ilości danych o klientach (aktywność na koncie, wcześniejsze zapytania, wzorce wydatków), aby spersonalizować każdą interakcję. Taki poziom obsługi był kiedyś zarezerwowany dla wielkich firm technologicznych – dziś banki go wdrażają, by pogłębić zaangażowanie klientów. Duże banki, które wdrożyły zaawansowane chatboty AI i personalizację w czasie rzeczywistym, odnotowały znaczący wzrost satysfakcji klientów. Przykładowo, brytyjski bank NatWest odnotował 150-procentowy wzrost zaangażowania klientów po uruchomieniu ulepszonego chatbota AI i stwierdził, że automatyzacja rutynowych zapytań (nawet do 80% z nich) skróciła czas reakcji i podniosła jakość obsługi. Zajmując się podstawowymi zapytaniami, AI uwalnia pracowników do skupienia się na złożonych sprawach wymagających empatii lub osądu, co poprawia ogólną jakość obsługi. Krótko mówiąc, obsługa klienta oparta na AI jest bardziej dostępna, responsywna i spersonalizowana, pomagając bankom sprostać wyższym oczekiwaniom konsumentów ery cyfrowej.
Bezpieczeństwo i uwierzytelnianie oparte na AI
Bezpieczeństwo ma w bankowości znaczenie fundamentalne, a AI podnosi jakość uwierzytelniania klientów i ochrony kont. Tradycyjne metody logowania (hasła, jednorazowe kody) są coraz częściej uzupełniane – lub wręcz zastępowane – przez biometryczne i behawioralne uwierzytelnianie oparte na AI. Nowoczesne banki wykorzystują rozpoznawanie twarzy, odciski głosu, a nawet unikalne wzorce zachowań do weryfikacji tożsamości klientów. W rzeczywistości logowanie biometryczne (wystarczy spojrzeć na telefon lub wypowiedzieć hasło) stało się standardem w bankowości cyfrowej, oferując płynny, a zarazem bezpieczny sposób logowania.
Algorytmy AI precyzyjnie dopasowują twarze lub wzorce głosowe, czyniąc uwierzytelnianie zarówno szybszym, jak i mniej frustrującym dla klientów, jednocześnie zapewniając ich o solidnym poziomie zabezpieczeń.
Poza biometrią fizyczną, banki wykorzystują biometrię behawioralną – subtelne wzorce sposobu interakcji użytkownika z urządzeniami – jako dodatkową, niewidoczną warstwę zabezpieczeń. AI może analizować sposób pisania, przesuwania palcem czy trzymania telefonu, aby ustalić, czy zachowanie odpowiada zwykłemu profilowi użytkownika. Na przykład AI może monitorować dynamikę naciskania klawiszy, ruchy myszy czy siłę i kąt nacisku podczas korzystania z ekranu dotykowego. Te drobne sygnały behawioralne tworzą unikalny „odcisk palca" nawyków każdego użytkownika. Jeśli osoba logująca się znacząco odbiega od wzorców prawdziwego klienta (na przykład pisze znacznie szybciej lub w innym rytmie), system może oznaczyć sesję jako potencjalnie oszukańczą. Co istotne, wszystko to dzieje się w tle, bez dodatkowego utrudnienia dla uprawnionych użytkowników.
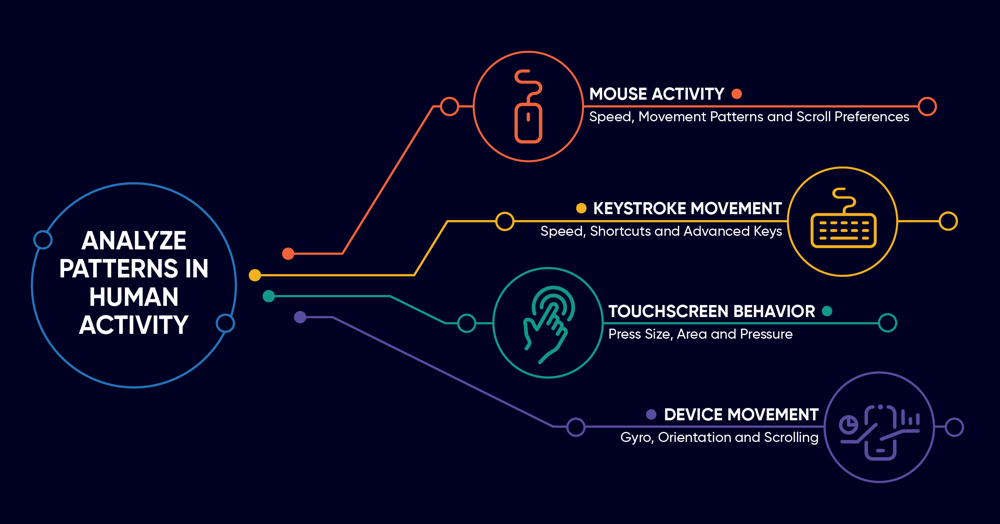
Biometria behawioralna oparta na AI analizuje wzorce aktywności użytkownika – takie jak ruchy myszy, tempo pisania, siłę nacisku na ekranie dotykowym czy orientację urządzenia – aby odróżnić prawdziwych klientów od oszustów, zwiększając bezpieczeństwo logowania bez dodatkowych utrudnień. Dzięki ciągłemu monitorowaniu tysięcy tych parametrów podczas sesji, analityka behawioralna oparta na AI może po cichu wykryć przejęcie konta lub zautomatyzowane ataki, nawet gdy wprowadzono poprawne hasło lub kod jednorazowy (OTP). Ta zaawansowana identyfikacja przy logowaniu znacząco wzmacnia bezpieczeństwo, ponieważ jest dynamiczna i adaptacyjna – system z czasem uczy się zachowań użytkownika i jest trudny do naśladowania przez oszustów.
AI umożliwia również uwierzytelnianie transakcji oparte na ryzyku. Zamiast podejścia „jeden rozmiar dla wszystkich" w zakresie bezpieczeństwa, banki stosują modele AI, które oceniają ryzyko każdej transakcji w czasie rzeczywistym, decydując, czy konieczna jest dodatkowa weryfikacja. Modele uczenia maszynowego nieustannie monitorują aktywność na koncie i oznaczają odchylenia od normalnego zachowania – na przykład nagłe logowanie z nietypowej lokalizacji lub niezwykle duży transfer środków z konta. Działania niskiego ryzyka (np. rutynowa płatność do znanego odbiorcy) mogą przebiegać bez dodatkowych przeszkód, zapewniając płynniejsze doświadczenie. Jeśli jednak coś wygląda podejrzanie lub odbiega od wzorca, AI może automatycznie zwiększyć poziom zabezpieczeń – wymagając drugiego czynnika uwierzytelniania, wysyłając alert, a nawet tymczasowo blokując transakcję. To adaptacyjne podejście równoważy bezpieczeństwo z wygodą: uprawnione, rutynowe transakcje przebiegają swobodnie, podczas gdy nietypowa aktywność wywołuje wzmożoną kontrolę. Efektem jest bezpieczniejsze środowisko bankowe, w którym klienci rzadziej napotykają zbędne monity bezpieczeństwa, a próby oszustwa są częściej powstrzymywane w zarodku.
Zarządzanie ryzykiem i wykrywanie oszustw
W wyścigu zbrojeń przeciwko oszustwom finansowym AI stała się najskuteczniejszą bronią banków. Modele ML przetwarzają miliardy punktów danych, aby nauczyć się, jak wygląda „normalne" zachowanie, a następnie natychmiast identyfikują anomalie – często w ciągu milisekund.
Jak AI wykrywa oszustwa w czasie rzeczywistym
🔍 Przykłady wykrywania anomalii przez AI
Od reakcji do prewencji
Banki przechodzą od wykrywania oszustw po ich wystąpieniu do zatrzymywania ich w momencie zaistnienia. Platformy oparte na AI automatycznie blokują podejrzane transakcje i informują klientów w czasie rzeczywistym.
40-60%
Redukcja strat z tytułu oszustw (deklaruje 39% instytucji finansowych)
90%
Banków na świecie wykorzystuje AI do wykrywania oszustw
ms
Szybkość wykrywania – milisekundy na oznaczenie anomalii
Poza oszustwami: AI w całym zarządzaniu ryzykiem
AI nie tylko powstrzymuje nieautoryzowane transakcje – wzmacnia cały ekosystem zarządzania ryzykiem:
🏛️ Przeciwdziałanie praniu pieniędzy
Skanuje sieci transakcji w poszukiwaniu wzorców prania pieniędzy i podejrzanych powiązań między kontami znacznie szybciej niż ręczna analiza
📉 Ryzyko kredytowe i rynkowe
Przewiduje niewypłacalności i modeluje niezliczone scenariusze rynkowe, pomagając bankom utrzymać stabilność
🔐 Cyberbezpieczeństwo
Wykrywa phishing, przejęcia kont i nietypowy dostęp do systemów w czasie rzeczywistym
📋 Zgodność regulacyjna
Automatyzuje kontrole zgodności, ogranicza fałszywe alarmy i wykrywa realne zagrożenia, które mogłyby umknąć ludziom
Efekt: bezpieczniejszy ekosystem bankowy, w którym oszustwa i ryzyka są identyfikowane i eliminowane zanim się nasilą, chroniąc zarówno wynik finansowy banku, jak i finanse jego klientów.
Rewolucja w ocenie zdolności kredytowej dzięki AI
AI zmienia sposób, w jaki banki oceniają zdolność kredytową i podejmują decyzje o udzieleniu kredytu. Tradycyjna ocena punktowa opierała się na wąskim zestawie danych i często wymagała kilku dni przetwarzania. Dzisiejsze modele oparte na AI stosują holistyczne i inkluzywne podejście, analizując setki zmiennych w czasie rzeczywistym.
Ocena tradycyjna kontra ocena oparta na AI
❌ Ocena tradycyjna
- Wyłącznie wyniki z biur informacji kredytowej
- Dochody i historia spłat
- Przetwarzanie trwające dni lub tygodnie
- Statyczna, rzadko aktualizowana
- Wyklucza klientów z „ubogą" historią kredytową
✅ Ocena oparta na AI
- Analiza setek zmiennych
- Uwzględnienie alternatywnych źródeł danych
- Decyzje w czasie rzeczywistym, natychmiastowe
- Dynamiczna, w ciągłym procesie uczenia
- Inkluzywna – ocenia szerszy zakres zachowań
Alternatywne źródła danych
Ocena punktowa oparta na AI tworzy pełniejszy obraz, uwzględniając nietypowe punkty danych:
Oznacza to, że osoby z „ubogą" historią kredytową – młodzi dorośli lub osoby bez wcześniejszych kredytów – mogą być oceniane sprawiedliwiej na podstawie dowodów regularnych zwyczajów płatniczych w innych obszarach.
Kluczowe korzyści oceny kredytowej opartej na AI
⚡ Minuty
zamiast dni lub tygodni w tradycyjnej ocenie
↓ Niewypłacalności
Wczesne wykrywanie subtelnych sygnałów ryzyka
↑ Inkluzja
Dostęp do kredytu dla grup dotąd niedostatecznie obsługiwanych
- Szybkość – natychmiastowe zatwierdzenia kredytów poprawiają doświadczenie klienta i pozycję konkurencyjną
- Elastyczność – modele dynamicznie dostosowują się do zmieniających się warunków gospodarczych i nowych danych
- Kredytowanie inkluzywne – szersze kryteria oceny rozszerzają dostęp do kredytu na wiarygodnych pożyczkobiorców pomijanych przez tradycyjne systemy
- Ciągłe uczenie – modele ML doskonalą kryteria wraz z napływem kolejnych danych o wynikach, prowadząc do coraz trafniejszych decyzji
Wyzwania i nadzór
⚖️ Odpowiedzialna AI w ocenie kredytowej
Kluczowe znaczenie ma przejrzystość i sprawiedliwość. Banki muszą zadbać, aby modele AI nie wprowadzały w sposób niezamierzony uprzedzeń. Regulatorzy naciskają na wyjaśnialność, jednocześnie dostrzegając potencjał innowacji w poszerzaniu dostępu do kredytu. Cel: szybsza, mądrzejsza i bardziej inkluzywna ocena – sytuacja korzystna zarówno dla kredytodawców, jak i klientów.
Hiperpersonalizacja i utrzymanie klientów
W konkurencyjnym świecie bankowości cyfrowej utrzymanie zaangażowania i zadowolenia klientów ma kluczowe znaczenie – i właśnie tutaj hiperpersonalizacja oparta na AI wywiera głęboki wpływ. Banki zdają sobie sprawę, że aby ograniczyć odpływ klientów, muszą traktować każdego klienta jako „segment jednoosobowy", oferując wysoce zindywidualizowane doświadczenia.
💡 Zasada podstawowa
„Dane to nowe złoto" – każde kliknięcie, dotknięcie i transakcja dostarczają informacji, które można wykorzystać do dopasowania usług. AI przekształca surowe dane w spersonalizowane doświadczenia klienta w czasie rzeczywistym.
Kluczowe źródła danych dla integracji CDP
Nowoczesne banki inwestują w platformy danych klienta (CDP), które ujednolicają dane ze wszystkich źródeł w jeden profil w czasie rzeczywistym:
🌐 Odwiedziny strony internetowej
Zachowania przeglądania i sygnały zainteresowania produktami
🏦 Bankowość internetowa
Wzorce transakcji i wykorzystanie funkcji
📱 Aplikacja mobilna
Częstotliwość zaangażowania, wykorzystanie funkcji, głębokość sesji
🏢 W oddziale
Zgłoszenia serwisowe, spotkania doradcze, zapytania o produkty
Dzięki konsolidacji informacji w jednym miejscu, modele AI uzyskują pełny (360°) obraz potrzeb i preferencji klienta – fundament wszelkich działań personalizacyjnych.
Analityka predykcyjna w praktyce
Dysponując bogatymi, ujednoliconymi danymi, banki wdrażają analitykę predykcyjną, aby przewidzieć, czego dany klient może potrzebować w następnej kolejności. Algorytmy AI analizują wzorce wydatków, nawyki oszczędzania, wydarzenia życiowe i historię przeglądania.
🎯 Proaktywne zaangażowanie oparte na AI
To proaktywne zaangażowanie – bank kontaktuje się z dokładnie właściwym przekazem zanim klient o niego zapyta, dzięki czemu bankowość zaczyna przypominać osobistego konsjerża finansowego.
Spójność omnichannel
Dostarczanie wniosków opartych na AI odpowiednim kanałem we właściwym momencie ma kluczowe znaczenie. Banki wykorzystują integrację AI w modelu omnichannel dla płynnego doświadczenia:
🔄 Przepływ omnichannel
Podstawowe elementy personalizacji opartej na AI
🏗️ Cztery filary personalizacji
- Ujednolicona platforma danych klienta – jedno źródło prawdy we wszystkich kanałach
- Analityka predykcyjna – przewidywanie potrzeb, zanim klient je wyrazi
- Dynamiczna personalizacja treści – dopasowane oferty, porady i komunikaty w czasie rzeczywistym
- Spójność omnichannel – płynne doświadczenie niezależnie od punktu kontaktu
Wpływ na utrzymanie klientów
Personalizacja oparta na AI ma bezpośredni i mierzalny wpływ na utrzymanie klientów:
20-30%
Wzrost zaangażowania i konwersji
360°
Pełny obraz klienta dzięki ujednoliconym danym
↓ Odpływ
Drastycznie ograniczony odpływ klientów
- Więź emocjonalna – personalizacja buduje lojalność; klienci czują się rozumiani i doceniani
- Proaktywne porady finansowe – dopasowane wskazówki poprawiają dobrostan finansowy klienta
- Nieinwazyjny cross-selling – rekomendacje odpowiadają rzeczywistym celom i są odbierane jako pomocne
- Ograniczony odpływ – klienci czujący się docenieni znacznie rzadziej przechodzą do konkurencji
Etyczna monetyzacja danych
AI pomaga bankom w etyczny sposób monetyzować dane, identyfikując niezaspokojone potrzeby i optymalizując ofertę. Wdrażane są najlepsze praktyki znane z e-commerce:
- Silniki rekomendacji – „klienci tacy jak Ty polubili też…" zastosowane do produktów finansowych
- Testowanie A/B spersonalizowanych treści – nieustannie optymalizowane pod kątem trafności
- Nowe modele biznesowe – współpraca z fintechami w ramach otwartej bankowości przy usługach firm trzecich
- Aplikacje do spersonalizowanych porad finansowych – wykorzystujące dane do proaktywnego doradztwa
Efektem jest doświadczenie bankowe, które staje się coraz bardziej dopasowane, angażujące i antycypujące – niczym dobrze dostrojona platforma zakupowa, lecz w służbie zdrowia finansowego.
Przyszłość AIBank
W miarę jak technologia AI wciąż ewoluuje, stoimy u progu prawdziwej rewolucji AIBank – przyszłości, w której bankowość jest mądrzejsza, bardziej proaktywna i bezproblemowo wpleciona w nasze codzienne życie.
Predykcyjne usługi bankowe
W nadchodzących latach AI będzie antycypować potrzeby klientów, zanim jeszcze się pojawią, przekształcając banki z biernych dostawców usług w aktywnych partnerów finansowych.
🔮 Bankowość predykcyjna w praktyce
Współpraca człowieka z AI
Pracownicy banków zostaną wyposażeni w narzędzia AI, by świadczyć obsługę na wyższym poziomie. Model przyszłości to ludzka ekspertyza połączona z inteligencją AI działające wspólnie:
🤝 Model AI jako współpilota
🤖 AI zajmuje się
- Analizą portfela i wykrywaniem wzorców
- Automatyzacją rutynowych zadań
- Kontrolami zgodności regulacyjnej
- Operacjami back-office
👤 Ludzie skupiają się na
- Strategicznych rozmowach doradczych
- Kreatywnym rozwiązywaniu problemów
- Budowaniu relacji opartych na zaufaniu
- Złożonych decyzjach wymagających osądu
15 p.p.
Poprawa efektywności kosztowej dla banków opartych na AI
AI-First
Model operacyjny banków nowej generacji
Otwarta bankowość i usługi ekosystemowe
Przyszły AI Bank będzie korzystał z ekosystemów otwartej bankowości i partnerstw, czerpiąc z danych obejmujących wiele instytucji za zgodą klienta:
- Agregacja kont – jedna aplikacja oparta na AI, optymalizująca środki na wszystkich kontach
- Inteligentne zarządzanie środkami – automatyczne przenoszenie środków między kontem bieżącym a oszczędnościowym w celu maksymalizacji odsetek
- Porównanie ofert różnych kredytodawców – wyszukiwanie najtańszego kredytu spośród wszystkich dostępnych ofert
- Automatyczne negocjowanie rachunków – AI negocjuje rachunki i subskrypcje w imieniu klienta
- Raporty generowane przez AI – miesięczne, spersonalizowane raporty o kondycji finansowej w prostym języku wraz z prognozami
Wizja banku opartego na AI (AI-First)
Bank przyszłości nadal będzie zabezpieczał środki, ułatwiał płatności, udzielał kredytów i pomagał klientom pomnażać majątek – jednak sposób realizacji tych funkcji zostanie fundamentalnie przemyślany na nowo:
✨ Kluczowe efekty transformacji AI-First
„Rewolucja AIBank nie jest odległą fantazją – już się dzieje. Zwyciężą te instytucje, które wykorzystają AI, by dostarczać hiperspersonalizowane, bezpieczne i predykcyjne doświadczenia bankowe – w których bank naprawdę Cię zna i dba o Ciebie na każdym kroku."